
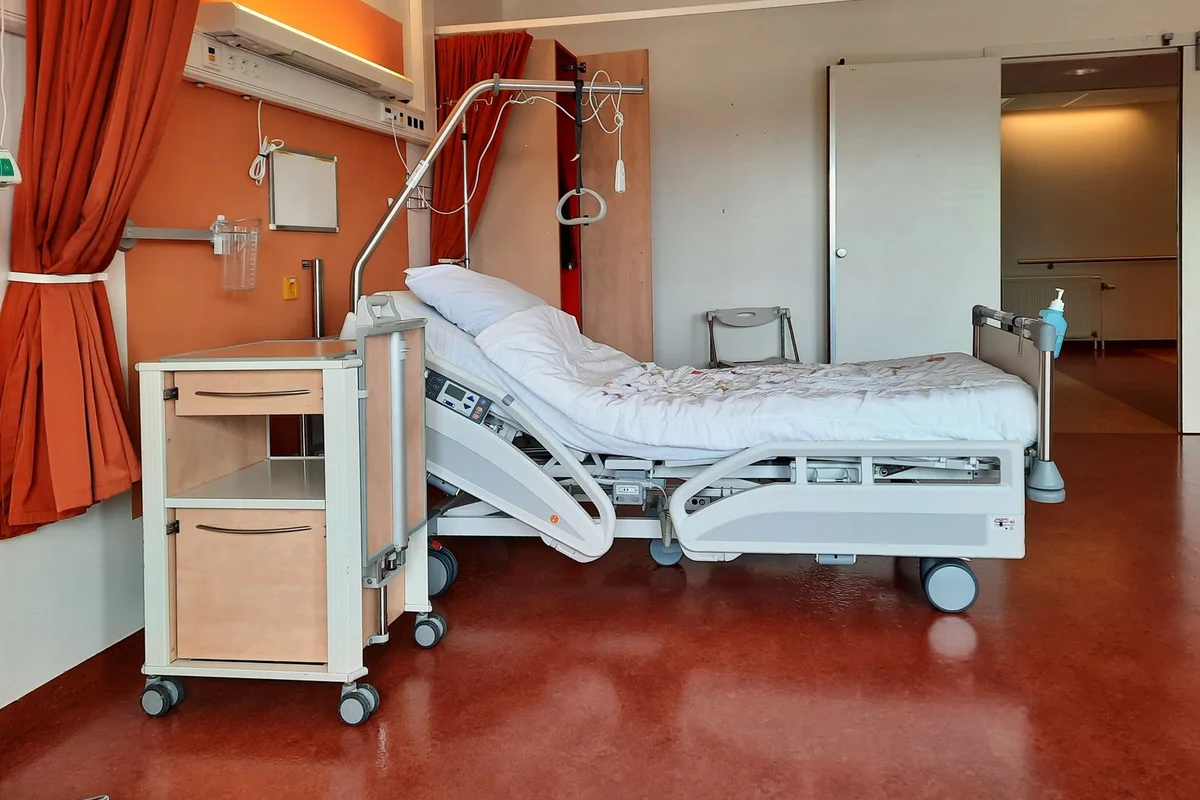
Krankenhauszusatzversicherung: Für wen ist das Thema relevant?
Welche stationären Wahlleistungen sind persönlich wichtig und welche Grenzen gelten dafür im konkreten Vertrag?
- Gesetzlich Versicherte, die stationären Komfort oder privatärztliche Behandlung gezielt ergänzen möchten
Was leistet eine Krankenhauszusatzversicherung?
Was ist geschützt?
- Gesetzlich Versicherte erhalten bei medizinischer Notwendigkeit Krankenhausbehandlung. Zur allgemeinen Krankenhausversorgung gehören die erforderliche Behandlung, Unterkunft und Verpflegung.
- Ein- oder Zweibettzimmer sind gesondert berechenbare Unterkunftsleistungen. Sie können unabhängig von einer wahlärztlichen Behandlung vereinbart werden. Deshalb lässt sich der Zimmerwunsch getrennt von der Arztwahl bewerten.
- Wahlärztliche Leistungen müssen vor der Behandlung mit dem Krankenhaus vereinbart werden. Sie können mehrere an der Behandlung beteiligte, gesondert abrechnende Ärztinnen und Ärzte sowie veranlasste externe Leistungen umfassen. Deshalb können zu einem Aufenthalt mehrere privatärztliche Rechnungen gehören. Für den Zusatzschutz zählen außerdem die vereinbarte Leistung, Vertretungsregeln und der erstattete Gebührenrahmen; die Behandlung durch eine bestimmte Person ist damit nicht garantiert.
Was ist nicht automatisch geschützt?
- Wahlärztliche Leistungen werden nach einer Gebührenordnung für Ärztinnen und Ärzte abgerechnet. Je nach Leistung gelten unterschiedliche Gebührenrahmen; höhere Sätze müssen besonders begründet werden.
- Auch bei einer Krankenhauszusatzversicherung müssen die Gesundheitsfragen im Antrag vollständig und wahrheitsgemäß in Textform beantwortet werden. Bereits bekannte, laufende oder angeratene stationäre Behandlungen können für Annahme und Leistung entscheidend sein.
- Nicht jeder stationäre Aufenthalt wird unter identischen Voraussetzungen behandelt. Vertragsbedingungen können zwischen Akutkrankenhaus, Privatklinik, gemischter Einrichtung, Reha, Kur, Psychiatrie sowie Behandlungen im Ausland unterscheiden. Diese Punkte sind besonders wichtig, wenn eine bestimmte Klinik oder grenzüberschreitende Behandlung gewünscht wird. Ob und wann vor der Aufnahme eine schriftliche Leistungsprüfung oder Abstimmung mit dem Versicherer erforderlich ist, ergibt sich aus dem konkreten Vertrag.
Grundversorgung und Wahlleistung sind nicht dasselbe
Gesetzlich Versicherte erhalten bei medizinischer Notwendigkeit Krankenhausbehandlung. Zur allgemeinen Krankenhausversorgung gehören die erforderliche Behandlung, Unterkunft und Verpflegung.
Eine Zusatzversicherung setzt daneben an gesondert vereinbarten Wahlleistungen an. Sie ist deshalb kein Beleg dafür, dass die allgemeine Behandlung medizinisch unzureichend wäre. Der Nutzen liegt vielmehr darin, bestimmte Komfort- oder Arztwahlwünsche finanziell nach den Vertragsbedingungen abzusichern.
Von der Information zur persönlichen Einordnung
Allgemeines Wissen hilft beim Sortieren. Eine persönliche Entscheidung braucht anschließend nur die wirklich relevanten Angaben und Unterlagen.
- Frage
Anlass und gewünschtes Ergebnis in einem Satz festhalten.
- Bestand
Vorhandene Leistungen, Verträge und Rücklagen grob zusammentragen.
- Offene Punkte
Unklare Begriffe, Grenzen und persönliche Prioritäten notieren.
- Gespräch
Erst dann sensible Angaben über einen abgestimmten sicheren Weg ergänzen.
Wie prüfe ich den Schutz für Einbettzimmer oder Zweibettzimmer?
Ein- oder Zweibettzimmer sind gesondert berechenbare Unterkunftsleistungen. Sie können unabhängig von einer wahlärztlichen Behandlung vereinbart werden. Deshalb lässt sich der Zimmerwunsch getrennt von der Arztwahl bewerten.
Wichtig bleibt die praktische Grenze: Ein Erstattungsanspruch schafft kein freies Einbettzimmer, wenn die Klinik keines verfügbar hat. Zu prüfen ist deshalb auch, ob und in welcher Form der Vertrag eine Ersatzleistung vorsieht, falls eine versicherte Unterkunft nicht genutzt werden kann. Eine solche Ersatzleistung ist kein gesetzlicher Standard, sondern reine Vertragsfrage.
Wahlärztliche Behandlung ist mehr als das Wort Chefarzt
Wahlärztliche Leistungen müssen vor der Behandlung mit dem Krankenhaus vereinbart werden. Sie können mehrere an der Behandlung beteiligte, gesondert abrechnende Ärztinnen und Ärzte sowie veranlasste externe Leistungen umfassen. Deshalb können zu einem Aufenthalt mehrere privatärztliche Rechnungen gehören. Für den Zusatzschutz zählen außerdem die vereinbarte Leistung, Vertretungsregeln und der erstattete Gebührenrahmen; die Behandlung durch eine bestimmte Person ist damit nicht garantiert.
Für die Entscheidung sollte nicht nur nach „Chefarztbehandlung“ gesucht werden. Relevant sind die vertragliche Definition der wahlärztlichen Leistung, mögliche Vertretungsregeln und der erstattete Gebührenrahmen. Ob eine bestimmte Ärztin oder ein bestimmter Arzt den Eingriff tatsächlich persönlich übernimmt, hängt zusätzlich von Klinikorganisation und medizinischer Situation ab.
Der Gebührenrahmen kann über den Eigenanteil entscheiden
Wahlärztliche Leistungen werden nach einer Gebührenordnung für Ärztinnen und Ärzte abgerechnet. Je nach Leistung gelten unterschiedliche Gebührenrahmen; höhere Sätze müssen besonders begründet werden.
Ein Zusatzvertrag kann die Erstattung auf bestimmte Gebührenhöhen begrenzen oder weitere Voraussetzungen enthalten. Vor Abschluss sollte daher geklärt werden, bis zu welchem Rahmen geleistet wird, wie Honorarvereinbarungen behandelt werden und ob vor planbaren, teuren Behandlungen eine schriftliche Leistungsprüfung vorgesehen ist.
Gesundheitsprüfung und Leistungsbeginn gehören zusammen
Auch bei einer Krankenhauszusatzversicherung müssen die Gesundheitsfragen im Antrag vollständig und wahrheitsgemäß in Textform beantwortet werden. Bereits bekannte, laufende oder angeratene stationäre Behandlungen können für Annahme und Leistung entscheidend sein.
Wartezeiten sind nicht automatisch in jedem Vertrag vorhanden und dürfen gesetzliche Höchstgrenzen nicht überschreiten. Daneben können Ausschlüsse für bereits eingetretene Versicherungsfälle oder konkret bekannte Behandlungen gelten. „Ohne Wartezeit“ ist deshalb keine Zusage für einen schon feststehenden Krankenhausaufenthalt.
Klinikart, Ausland und Anschlussbehandlung konkret prüfen
Nicht jeder stationäre Aufenthalt wird unter identischen Voraussetzungen behandelt. Vertragsbedingungen können zwischen Akutkrankenhaus, Privatklinik, gemischter Einrichtung, Reha, Kur, Psychiatrie sowie Behandlungen im Ausland unterscheiden. Diese Punkte sind besonders wichtig, wenn eine bestimmte Klinik oder grenzüberschreitende Behandlung gewünscht wird. Ob und wann vor der Aufnahme eine schriftliche Leistungsprüfung oder Abstimmung mit dem Versicherer erforderlich ist, ergibt sich aus dem konkreten Vertrag.
Die richtige Frage lautet daher nicht nur „Einbettzimmer versichert?“, sondern: In welcher Einrichtung, bei welchem Anlass, für welche Dauer und mit welchen vorherigen Abstimmungen gilt der Schutz? Offene Punkte sollten vor einer planbaren Aufnahme schriftlich mit dem Versicherer geklärt werden.
Der persönliche Nutzen beginnt bei einer ehrlichen Priorität
Wer vor allem Ruhe und Privatsphäre möchte, bewertet Unterkunft anders als jemand, dem die wahlärztliche Behandlung wichtig ist. Beide Bausteine sollten getrennt priorisiert und gegen den Beitrag sowie die Möglichkeit abgewogen werden, einzelne Wahlleistungen bei Bedarf selbst zu bezahlen.
Eine Beratung kann Bedingungen vergleichen und Kostentreiber erklären. Sie kann aber weder die spätere Zimmerverfügbarkeit noch die persönliche Behandlung durch eine bestimmte Ärztin oder einen bestimmten Arzt garantieren.
Welche Grenzen gelten für Wahlarzt und Privatklinik?
- Ist ein Ein- oder Zweibettzimmer gewünscht?
- Wie sind wahlärztliche Leistungen einschließlich Vertretung und erstattetem Gebührenrahmen geregelt?
- Welche Grenzen gelten für Privatkliniken, gemischte Einrichtungen, Reha, Psychiatrie und Behandlungen im Ausland, und welche vorherige Abstimmung ist verlangt?
Krankenhauszusatzversicherung: Welche Fehler sollten Sie vermeiden?
- Einbettzimmer und privatärztliche Behandlung als untrennbares Paket vorauszusetzen
- Gebühren-, Klinik- oder Behandlungseinschränkungen hinter einem Komfortbegriff zu übersehen
- Eine laufende oder angeratene stationäre Behandlung zeitlich falsch einzuordnen
Krankenhauszusatzversicherung: Wie sieht ein einfaches Beispiel aus?
Eine fiktive gesetzlich versicherte Person priorisiert privatärztliche Behandlung höher als die Zimmerart und prüft anschließend Klinik- und Gebührenregeln. Das Beispiel beschreibt nur den Prüfweg, keine Erstattung.
Krankenhauszusatzversicherung: Wie gehen Sie jetzt sinnvoll vor?
Stellen Sie vorhandenen Schutz, finanzielle Folgen und Ihre Prioritäten gegenüber, bevor Sie eine konkrete Lösung auswählen.
- Einbett-, Zweibettzimmer oder kein besonderer Zimmerwunsch
- wahlärztliche Behandlung separat vom Zimmerbaustein bewerten
- Gebührenrahmen und Umgang mit Honorarvereinbarungen
- Regeln für Privatkliniken, gemischte Einrichtungen, Reha und Psychiatrie
- Geltungsbereich bei geplanten Behandlungen im Ausland
Kurz und verständlich beantwortet
Ist die medizinische Versorgung ohne Krankenhauszusatz schlechter?
Die allgemeine Krankenhausleistung muss medizinisch notwendig, zweckmäßig und ausreichend sein. Zusatzschutz betrifft vertraglich definierte Wahlleistungen wie gesonderte Unterkunft oder wahlärztliche Behandlung – nicht automatisch eine bessere medizinische Grundversorgung.
Garantiert ein Einbettzimmertarif ein freies Einzelzimmer?
Nein. Der Vertrag kann die Kostenübernahme regeln, aber keine räumliche Kapazität in einer Klinik schaffen. Ob es bei Nichtverfügbarkeit eine Ersatzleistung gibt, ergibt sich ausschließlich aus den Bedingungen.
Bedeutet Wahlarzt immer persönliche Behandlung durch den Chefarzt?
Nein. Maßgeblich sind Wahlleistungsvereinbarung, gesetzliche Abrechnungsregeln, mögliche Vertretung und die konkrete Organisation der Klinik. Die pauschale Werbeformel „Chefarztbehandlung“ reicht für die Leistungsprüfung nicht aus.
Zahlt ein neuer Vertrag für einen bereits geplanten Aufenthalt?
Darauf sollte nicht vertraut werden. Bekannte, laufende oder bereits angeratene Behandlungen können von der Annahme oder vom Leistungsumfang betroffen sein. Gesundheitsfragen und Versicherungsbedingungen müssen vor dem Antrag geprüft werden.
Sind Zimmer und wahlärztliche Behandlung immer ein Paket?
Nein. Das Krankenhausentgeltgesetz trennt die Unterkunft von anderen Wahlleistungen. Auch Versicherungsverträge können unterschiedliche Bausteine vorsehen. So lässt sich der Bedarf gezielter prüfen.
Quellen und aktueller Prüfstand
Wir verlinken möglichst direkt auf Gesetze, Behörden und weitere fachlich geeignete Primärquellen. Maßgeblich bleiben der Einzelfall und die vollständigen Vertragsunterlagen.
- § 39 SGB V – Krankenhausbehandlung
- § 2 KHEntgG – Allgemeine Krankenhausleistungen
- § 17 KHEntgG – Wahlleistungen
- § 5 GOÄ – Bemessung ärztlicher Gebühren
- § 19 VVG – Vorvertragliche Anzeigepflicht
- § 192 VVG – Vertragstypische Leistungen der Krankenversicherung
- § 197 VVG – Wartezeiten in der Krankenversicherung
Welche Wahlleistung ist Ihnen wirklich wichtig?
Wir trennen Zimmerwunsch, wahlärztliche Behandlung und Sonderfälle wie Privatklinik oder Ausland. So vergleichen Sie nur Leistungen, die zu Ihrer Priorität passen – ohne Verfügbarkeits- oder Leistungsversprechen.
Bitte im Erstkontakt keine Gesundheits-, Vertrags- oder Schadenunterlagen senden.